Loan EMI Recovery Agent RBI Rules 2026
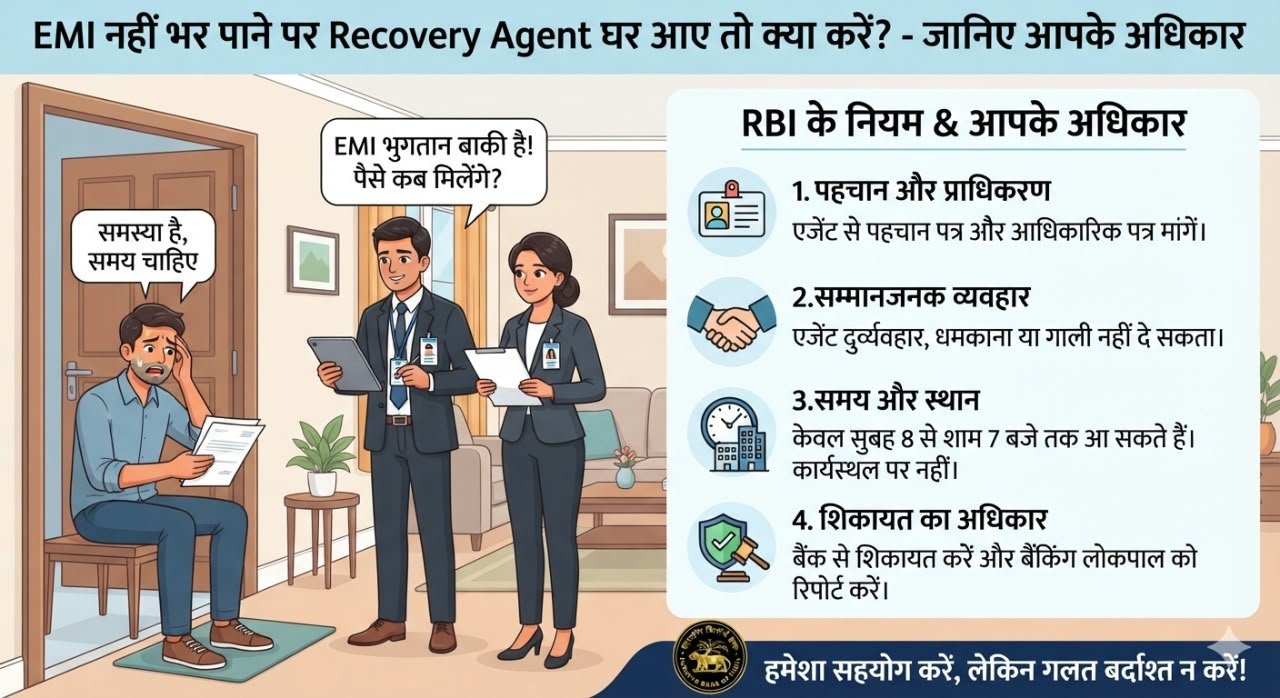
Loan EMI और Recovery Agent से जुड़ी स्थिति को दर्शाती landscape illustration, जिसमें borrower, bank और RBI rules का संकेत हो।
अगर किसी व्यक्ति पर Loan की EMI बकाया हो जाती है, तो बैंक या वित्तीय संस्था वसूली के लिए Recovery Agent की मदद ले सकती है। लेकिन इसका मतलब यह नहीं है कि borrower को धमकाया, अपमानित या लगातार परेशान किया जा सकता है।
Reserve Bank of India (RBI) ने loan recovery के दौरान borrowers के साथ harassment और अनुचित व्यवहार को लेकर स्पष्ट निर्देश दिए हैं। इसलिए अगर Recovery Agent आपको परेशान कर रहा है, तो आपको अपने अधिकार और शिकायत की सही प्रक्रिया पता होनी चाहिए।
Recovery Agent क्या कर सकता है?
बकाया Loan की रकम की वसूली के लिए बैंक या संबंधित regulated entity Recovery Agent नियुक्त कर सकती है। बैंक को recovery process के लिए उचित व्यवस्था और grievance mechanism रखना होता है। Recovery Agent की गतिविधियों के लिए बैंक की जिम्मेदारी भी बनी रहती है।
इसलिए EMI बकाया होने का मतलब यह नहीं है कि borrower के साथ मनमाना व्यवहार किया जा सकता है।
Recovery Agent क्या नहीं कर सकता?
RBI के निर्देशों के अनुसार recovery के दौरान धमकी या harassment नहीं किया जाना चाहिए। इसमें borrower या उसके परिवार की privacy में अनुचित हस्तक्षेप, अपमानित करने की कोशिश, threatening या anonymous calls, लगातार परेशान करने वाले calls और गलत या भ्रामक representations जैसी गतिविधियां शामिल हैं।
फोन करने का भी समय निर्धारित है:
RBI के मौजूदा निर्देशों के अनुसार overdue loan की recovery के लिए borrower या guarantor को सुबह 8 बजे से पहले और शाम 7 बजे के बाद कॉल नहीं किया जाना चाहिए।
RBI ने फरवरी 2026 में Navi Finserv Limited पर ₹3.80 लाख का monetary penalty भी लगाया था। RBI के अनुसार कंपनी ने overdue loan recovery के लिए ग्राहकों से शाम 7 बजे के बाद और सुबह 8 बजे से पहले संपर्क किया था।
अगर Recovery Agent घर आकर परेशान करे तो क्या करें?
सबसे पहले घबराने के बजाय शांत रहें और बातचीत का रिकॉर्ड सुरक्षित रखें।
:इन बातों का ध्यान रखें::
1. Recovery Agent का नाम और जिस बैंक/NBFC की ओर से वह आया है, उसकी जानकारी लें।
2. उससे authorization/पहचान से संबंधित जानकारी मांगें।
3. Loan account और बकाया राशि की लिखित जानकारी बैंक से लें।
4. धमकी, गाली या अनुचित व्यवहार होने पर उपलब्ध evidence सुरक्षित रखें।
5. बैंक/NBFC के grievance redressal officer को लिखित शिकायत करें।
6. शिकायत की acknowledgement या reference number सुरक्षित रखें।
बैंकों के recovery process में borrower को recovery agency और grievance mechanism की जानकारी देने की व्यवस्था भी RBI के निर्देशों में है।
बैंक शिकायत का समाधान न करे तो क्या करें?
पहले संबंधित बैंक या RBI-regulated entity को लिखित शिकायत करना जरूरी है। यदि शिकायत का समाधान नहीं होता या निर्धारित प्रक्रिया के अनुसार संतोषजनक जवाब नहीं मिलता, तो पात्र मामलों में RBI की Reserve Bank – Integrated Ombudsman Scheme, 2026 के तहत शिकायत की जा सकती है। यह Scheme 1 जुलाई 2026 से लागू है।
RBI के अनुसार शिकायत Complaint Management System (CMS) के माध्यम से online की जा सकती है। इसके अलावा ईमेल और physical mode की सुविधा भी उपलब्ध है। RBI का Contact Centre 14448 भी grievance process की जानकारी देता है।
आधिकारिक शिकायत प्रणाली
यदि बैंक या NBFC से की गई शिकायत का उचित समाधान नहीं होता है, तो पात्र मामलों में RBI की शिकायत प्रणाली के माध्यम से शिकायत की जा सकती है। शिकायत दर्ज करने के लिए RBI का आधिकारिक CMS पोर्टल इस्तेमाल किया जा सकता है।
RBI Complaint Management System (CMS) – आधिकारिक वेबसाइट
RBI की शिकायत प्रक्रिया और Ombudsman Scheme से जुड़ी जानकारी के लिए RBI की आधिकारिक वेबसाइट देखें।
क्या EMI नहीं भरने पर Loan अपने-आप माफ हो जाता है?
नहीं।
सिर्फ आर्थिक परेशानी होने या Recovery Agent के अनुचित व्यवहार की वजह से Loan की EMI अपने-आप माफ नहीं हो जाती। Borrower को अपने Loan agreement और repayment obligations को गंभीरता से लेना चाहिए।
अगर EMI भरने में वास्तविक परेशानी है, तो बैंक/NBFC से जल्द संपर्क करके अपनी स्थिति बताना बेहतर है और उपलब्ध repayment/restructuring options के बारे में लिखित जानकारी मांगनी चाहिए।
सबसे जरूरी बात:
EMI बकाया होना एक अलग विषय है और Recovery Agent द्वारा harassment करना अलग विषय।
Borrower को बकाया Loan के संबंध में अपने contractual obligations समझने चाहिए, लेकिन recovery के दौरान धमकी, अपमान, privacy में अनुचित हस्तक्षेप या निर्धारित समय के बाहर लगातार calls जैसी गतिविधियों को सामान्य मानकर चुप नहीं रहना चाहिए। RBI ने ऐसी recovery practices के संबंध में स्पष्ट निर्देश दिए हैं।
निष्कर्ष:
Loan की EMI बकाया होना गंभीर वित्तीय स्थिति हो सकती है, लेकिन इसका मतलब यह नहीं है कि Recovery के दौरान borrower को धमकाया या परेशान किया जा सकता है। RBI ने recovery practices के संबंध में नियम और borrower protection से जुड़े निर्देश जारी किए हैं।
अगर EMI चुकाने में परेशानी है, तो Recovery Agent से विवाद करने के बजाय पहले संबंधित बैंक या NBFC से संपर्क करके अपनी स्थिति बताना और उपलब्ध विकल्पों की जानकारी लेना बेहतर है। वहीं, यदि recovery के दौरान अनुचित व्यवहार किया जाता है, तो पहले lender के grievance mechanism में शिकायत करें और जरूरत पड़ने पर पात्र मामले में RBI की शिकायत प्रणाली का उपयोग करें।
अक्सर पूछे जाने वाले सवाल (FAQ)
क्या Recovery Agent रात में फोन कर सकता है?
RBI के निर्देशों के अनुसार overdue loan की recovery के लिए borrower या guarantor को सुबह 8 बजे से पहले और शाम 7 बजे के बाद कॉल नहीं किया जाना चाहिए।
क्या Recovery Agent धमकी या गाली दे सकता है?
नहीं। Recovery process में धमकी, harassment, अपमानित करना या अनुचित दबाव डालना RBI के निर्देशों के अनुरूप नहीं है।
Recovery Agent घर आए तो क्या करें?
Recovery Agent की पहचान और संबंधित बैंक/NBFC की जानकारी लें। बातचीत शांतिपूर्वक करें और किसी अनुचित व्यवहार की स्थिति में उपलब्ध रिकॉर्ड सुरक्षित रखें। जरूरत पड़ने पर संबंधित बैंक/NBFC में लिखित शिकायत करें।
क्या EMI नहीं भरने पर Loan अपने-आप माफ हो जाता है?
नहीं। EMI बकाया होने से Loan अपने-आप माफ नहीं होता। आर्थिक परेशानी होने पर बैंक या NBFC से संपर्क करके उपलब्ध repayment या अन्य विकल्पों की जानकारी लेना बेहतर है।
बैंक शिकायत का समाधान न करे तो क्या करें?
पहले संबंधित बैंक या NBFC में लिखित शिकायत करें। पात्र मामलों में RBI की Integrated Ombudsman Scheme के तहत RBI के Complaint Management System (CMS) के माध्यम से शिकायत की जा सकती है।
Disclaimer: इस लेख में दी गई जानकारी सामान्य जागरूकता और शैक्षिक उद्देश्य के लिए है। Loan, EMI, Recovery Agent और बैंकिंग नियम मामले की परिस्थितियों तथा संबंधित बैंक/NBFC के नियमों के अनुसार अलग हो सकते हैं। किसी विशेष कानूनी या वित्तीय मामले में कार्रवाई करने से पहले संबंधित बैंक/NBFC, RBI के आधिकारिक स्रोत या योग्य विशेषज्ञ से सलाह लें।